يبدأ تعليم الأطفال الادخار من مواقف صغيرة ومتكررة، لا من محاضرة طويلة عن المال. عندما يحصل الطفل على مصروف مناسب لعمره، ويقرر كيف يقسمه وينتظر قبل الشراء، فإنه يتعلم تدريجيًا قيمة الريال والفرق بين الحاجة والرغبة. الهدف هنا ليس إعداد ميزانية الأسرة، بل منح الطفل مساحة آمنة يتدرب فيها على الاختيار وتحمل نتيجة قراره.
ابدأ بمصروف واضح ومنتظم
حدد مبلغًا بسيطًا يناسب عمر الطفل وما تتوقع أن يدفعه منه، ثم وضّح ما يبقى على مسؤولية الوالدين. يمكن أن يكون المصروف أسبوعيًا للصغير وطالب الابتدائي، ثم شهريًا للمراهق عندما يصبح قادرًا على التخطيط لمدة أطول.
- سلّم المصروف في موعد ثابت حتى يتعلم الطفل التخطيط.
- اتفق مسبقًا على الأشياء التي يغطيها المصروف، مثل وجبة إضافية أو لعبة صغيرة.
- لا تعوّض الطفل فورًا إذا أنفق المبلغ مبكرًا؛ ساعده على فهم النتيجة وانتظار الموعد التالي.
- اجعل الخطأ بمبلغ صغير فرصة للتعلم، لا سببًا للتوبيخ.
ولربط التجربة بمفهوم أوسع، يمكن الاطلاع على أساسيات التعلّم المالي واختيار ما يناسب عمر الطفل.
جدول مختصر للتعليم حسب العمر
| المرحلة | المهارة المناسبة | تطبيق عملي | دور الوالدين |
|---|---|---|---|
| طفل صغير (4–6 سنوات) | التعرف على المال والانتظار | حصالة لهدف واحد واختيار بسيط بين شيئين | استخدام أمثلة محسوسة وأسئلة قصيرة |
| ابتدائي (7–12 سنة) | تقسيم المصروف والتمييز بين الحاجة والرغبة | مصروف أسبوعي وثلاث خانات للإنفاق والادخار والعطاء أو الاحتياط | مراجعة أسبوعية هادئة دون إدارة كل ريال |
| مراهق (13–17 سنة) | التخطيط والمقارنة وتحمل القرار | مصروف شهري وهدف ادخار ومقارنة بدائل قبل الشراء | تحديد الحدود وترك مساحة قرار حقيقية |
الطفل الصغير: اجعل المال شيئًا يراه ويلمسه
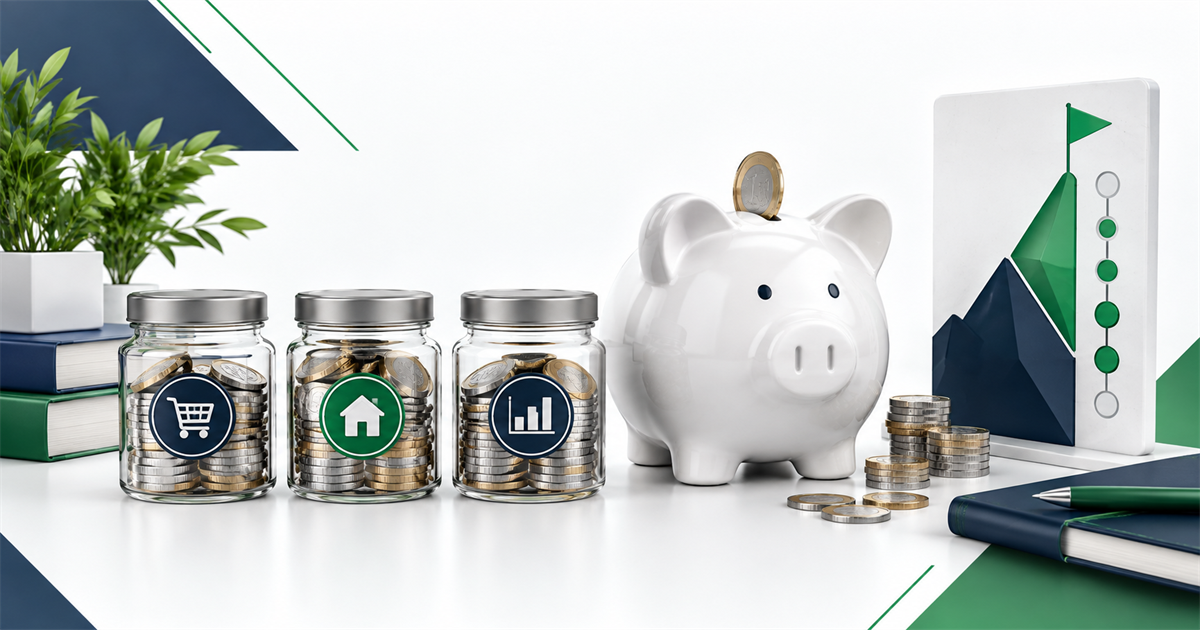
في هذه المرحلة تكفي حصالتان أو ثلاث علب شفافة تحمل أسماء بسيطة: «أصرف الآن»، «أدخر لهدفي»، و«أشارك». عندما يستلم الطفل عشرة ريالات مثلًا، اطلب منه أن يضع جزءًا في كل علبة بنفسه. لا يلزم فرض نسبة دقيقة؛ المهم أن يرى أن الاحتفاظ بجزء من المال قرار طبيعي.
استخدم اختيارًا محدودًا: «هل تريد شراء هذه اللعبة الصغيرة اليوم، أم الاحتفاظ بالمبلغ حتى تشتري اللعبة التي اخترتها الأسبوع القادم؟». بهذه الطريقة يتعلم الانتظار والمفاضلة دون مصطلحات مالية معقدة.
طالب الابتدائي: قسّم المصروف وسجّل الهدف
يستطيع طفل الابتدائي التعامل مع تقسيم بسيط. إذا كان مصروفه الأسبوعي 40 ريالًا، يمكن أن يبدأ بتوزيع مرن مثل 25 ريالًا للإنفاق، و10 ريالات لهدف الادخار، و5 ريالات للعطاء أو الاحتياط. هذا مثال للتدريب وليس قاعدة ثابتة؛ يمكن تعديل الأجزاء وفق عمر الطفل وما يغطيه المصروف.
اكتبوا على بطاقة صغيرة اسم الهدف وسعره وما تم ادخاره. عندما يضيف الطفل مبلغًا، يلوّن مربعًا أو يكتب الرصيد الجديد. هذا يربط الادخار بتقدم واضح، ويمكن شرح فكرة تخصيص نسبة ثابتة للادخار بصورة مبسطة تناسب مصروفه.
المراهق: انتقل من التقسيم إلى التخطيط
المراهق يحتاج مساحة أوسع لاتخاذ القرار. اتفقوا على مصروف شهري واضح، وحددوا ما يشمله مثل الوجبات الاختيارية أو الترفيه أو بعض المشتريات الشخصية، وما لا يشمله مثل الاحتياجات الدراسية الأساسية. اطلب منه أن يحجز مبلغ الادخار أول الشهر، ثم يوزع الباقي على الأسابيع.
قبل شراء غرض مرتفع نسبيًا، شجعه على مقارنة السعر والجودة وتكلفة البديل، وعلى التفكير في أثر الشراء على هدفه. لا تتدخل لاختيار كل سلعة؛ دورك هو طرح أسئلة تساعده على اتخاذ قرار يمكنه تفسيره.
كيف تشرح الفرق بين الحاجة والرغبة؟
الحاجة شيء أساسي لا يمكن الاستغناء عنه في الموقف الحالي، أما الرغبة فهي شيء نحب امتلاكه لكن يمكن تأجيله أو اختيار بديل أرخص. وقد يتغير التصنيف حسب السياق؛ الحذاء المدرسي عند تلف القديم حاجة، بينما شراء حذاء إضافي لمجرد تغير اللون رغبة.
قبل الشراء، علّم الطفل أن يسأل نفسه:
- هل أحتاج هذا الآن أم أريده فقط؟
- هل لدي شيء يؤدي الغرض نفسه؟
- هل يوجد بديل أقل سعرًا ومناسب؟
- إذا اشتريته، كم سيتأخر هدفي؟
ليس المطلوب منع كل الرغبات. تخصيص مبلغ صغير لها يساعد الطفل على الاستمتاع بمصروفه مع بقاء الادخار حاضرًا.
ضع هدف ادخار واحدًا وبسيطًا
اختر مع الطفل هدفًا محددًا يمكن الوصول إليه خلال أسابيع أو أشهر قليلة، مثل كتاب أو لعبة أو أداة رياضية. اكتبوا سعر الهدف، والمدخر الحالي، والمبلغ الذي سيضاف كل أسبوع، والموعد التقريبي للوصول. كلما كان الهدف واضحًا، أصبح الانتظار مفهومًا أكثر.
يمكن للطفل الأكبر استخدام خطوات تحديد الأهداف المالية بصورة مبسطة: ماذا أريد؟ كم يكلف؟ كم لدي الآن؟ وكم أحتاج أن أدخر كل أسبوع؟
مثال رقمي واضح
لنفترض أن طفلة تريد سماعة سعرها 180 ريالًا، ولديها حاليًا 30 ريالًا. المتبقي هو 150 ريالًا. إذا ادخرت 15 ريالًا كل أسبوع، فستصل إلى المبلغ خلال 10 أسابيع لأن 15 × 10 = 150، ثم يصبح مجموع ما لديها 180 ريالًا.
إذا كان مصروفها الأسبوعي 50 ريالًا، فقد تقسمه إلى 30 ريالًا للإنفاق، و15 ريالًا للهدف، و5 ريالات للاحتياط أو العطاء. وإذا قررت أخذ 15 ريالًا من مدخر الهدف لشراء شيء آخر، فهي تعرف أن الوصول سيتأخر أسبوعًا واحدًا. هنا تظهر نتيجة القرار بالأرقام دون عقاب.
دع الطفل يتخذ قرار الشراء بنفسه
عندما يجمع الطفل المبلغ، لا تتولَّ القرار عنه مباشرة. ساعده بخطوات قصيرة:
- يراجع حاجته أو رغبته في الغرض.
- يتأكد من السعر الكامل وأي تكلفة إضافية.
- يقارن بديلين أو ثلاثة بدل شراء أول خيار.
- ينتظر يومًا للمشتريات غير الضرورية إذا كان عمره يسمح.
- يقرر ثم يشرح سبب اختياره بجملة واحدة.
بعد الشراء، اسأله: «هل أنت راضٍ عن القرار؟ وما الذي ستفعله بشكل مختلف المرة القادمة؟». تجنب عبارة «قلت لك»؛ المراجعة الهادئة أهم من إثبات أن الوالد كان محقًا.
اتفاق شهري بسيط مع الطفل
| البند | الاتفاق |
|---|---|
| موعد المصروف | كل خميس للصغير أو أول الشهر للمراهق |
| مبلغ الادخار | مبلغ أو نسبة متفق عليها قبل الإنفاق |
| الهدف الحالي | غرض واحد بسعر وموعد تقريبي |
| قرار الشراء | مقارنة البدائل والتأكد من أثره على الهدف |
| المراجعة | عشر دقائق أسبوعيًا بلا لوم |
أخطاء تقلل فائدة التجربة
- إدارة كل ريال بدل الطفل: إذا لم يختر فلن يتعلم.
- إعطاء مبلغ إضافي بعد نفاد المصروف: هذا يلغي نتيجة التخطيط، إلا عند حاجة حقيقية تقع على مسؤولية الوالدين.
- مقارنة الإخوة: تختلف أعمارهم وشخصياتهم وأهدافهم؛ قارن تقدم الطفل بخطته السابقة.
- ربط المال بالعقاب دائمًا: يمكن وجود مكافآت واضحة على أعمال إضافية مناسبة للعمر، لكن لا تجعل المصروف أداة تهديد يومية.
- توقع الكمال: الشراء المتسرع الصغير جزء من التعلم ما دام ضمن حدود آمنة.
خطة تطبيق لأربعة أسابيع
- الأسبوع الأول: اتفقوا على مبلغ المصروف وما يغطيه.
- الأسبوع الثاني: اختاروا هدفًا وسجلوا سعره والمدخر الحالي.
- الأسبوع الثالث: طبّقوا أسئلة الحاجة والرغبة قبل شراء واحد.
- الأسبوع الرابع: راجعوا ما نجح، وعدّلوا التقسيم إذا كان غير واقعي.
بهذا الأسلوب يصبح تعليم الطفل إدارة المصروف والادخار تدريبًا متدرجًا يناسب عمره. امنحه مبلغًا محدودًا، وهدفًا واضحًا، ومساحة يختار فيها، ثم راجعوا التجربة بهدوء. المهارة التي نريدها ليست حفظ نسبة ثابتة، بل أن يعرف الطفل لماذا ينفق، ومتى ينتظر، وكيف يقرر بنفسه.