هل تسدد القرض مبكرًا؟ احسب التوفير قبل القرار

السداد المبكر للقرض وحساب التوفير قبل القرار

قد يبدو السداد المبكر للقرض قرارًا واضحًا عندما يتوفر لديك مبلغ نقدي، لكن إغلاق التمويل قبل موعده يحتاج إلى مقارنة هادئة بين التوفير المتوقع والسيولة التي ستبقى معك. لا يكفي أن تعرف الرصيد الظاهر أو مجموع الأقساط فقط؛ اطلب مبلغ التسوية من جهة التمويل، واقرأ العقد، ثم قيّم أثر القرار على صندوق الطوارئ والديون الأخرى … اقرأ المزيد

كيف تدخر لمشتريات كبيرة دون أقساط؟

الادخار لهدف كبير لشراء مشتريات كبيرة دون أقساط

شراء جهاز منزلي، سيارة، رحلة، أو أي غرض كبير لا يعني بالضرورة الدخول في أقساط طويلة. من خلال خطة واضحة لـالادخار لهدف كبير، تقدر تحدد المبلغ والموعد، ثم تقسم الهدف إلى دفعات شهرية تناسب دخلك. الفكرة ليست تأجيل احتياجاتك بلا نهاية، بل تحويل الشراء إلى هدف معروف بدل قرار يضغط على ميزانيتك كل شهر. ابدأ … اقرأ المزيد

تحدي الادخار لمدة 52 أسبوعًا: جدول ومبالغ تناسب دخلك

إذا كنت تبغى تبدأ الادخار بطريقة واضحة وبدون تعقيد، فقد يكون تحدي الادخار 52 أسبوع مناسبًا لك. فكرته بسيطة: تختار مبلغًا للأسبوع الأول، ثم ترفع المبلغ تدريجيًا كل أسبوع. وفي نهاية السنة يكون عندك مبلغ متراكم، إلى جانب عادة مالية تقدر تستمر عليها بعد انتهاء التحدي. المهم قبل البداية أن تختار مستوى يناسب دخلك والتزاماتك، … اقرأ المزيد

حساب الادخار التلقائي: كيف تدفع لنفسك أولًا؟

تعلّم الادخار التلقائي وكيف تدفع لنفسك أولًا، مع طريقة تحديد مبلغ مناسب وتفعيل تحويل شهري يساعدك على الادخار باستمرار.

إذا كنت تنتظر نهاية الشهر عشان تشوف وش يبقى من راتبك، غالبًا ما يبقى شيء كافٍ للادخار. فكرة «الدفع لنفسك أولًا» تغيّر الترتيب: بمجرد نزول الراتب، تحوّل مبلغًا محددًا إلى حساب ادخار قبل ما يبدأ الصرف. في هذا الدليل بنشرح كيف تطبق الادخار التلقائي بطريقة عملية تناسب راتبك والتزاماتك. وش يعني الدفع لنفسك أولًا؟ الدفع … اقرأ المزيد

كيف تتعامل مع المصروفات المفاجئة دون استخدام بطاقة ائتمانية؟

التعامل مع المصاريف المفاجئة دون استخدام بطاقة ائتمانية

قد يجيك ظرف مالي في وقت غير مناسب: عطل في السيارة، فاتورة علاج، أو إصلاح ضروري في البيت. المهم أنك تتعامل مع المصروف بهدوء ومن دون تحويله إلى دين جديد. في هذا الدليل العملي بنمشي خطوة خطوة عشان تغطي المصروف المفاجئ بأقل أثر ممكن على ميزانيتك. أولًا: هل المصروف طارئ فعلًا؟ قبل ما تدفع، اسأل … اقرأ المزيد

كيف تراجع ميزانيتك في نهاية الشهر؟ قائمة فحص من 7 خطوات

مراجعة الميزانية الشهرية في نهاية الشهر بخطوات عملية

مراجعة الميزانية الشهرية في نهاية الشهر ما هي مجرد جمع أرقام؛ هي جلسة قصيرة تعرف منها وش اللي نجح، وأين صار التجاوز، وما التعديل المناسب للشهر الجاي. خصص 20 إلى 30 دقيقة، واجمع كشف الحساب والفواتير وأي مصروف نقدي، ثم طبّق قائمة الفحص التالية بهدوء. قائمة فحص مراجعة الميزانية الشهرية في 7 خطوات 1. قارن … اقرأ المزيد

كيف ترتب أولوياتك المالية عند نزول الراتب؟

أولويات صرف الراتب وترتيب الميزانية عند نزول الراتب

يوم نزول الراتب هو أفضل وقت لاتخاذ قرارات مالية هادئة، وليس مناسبة لصرف المبلغ عشوائيًا. عندما ترتب أولويات صرف الراتب من البداية، تعرف ما الذي يجب حجزه، وما الذي يمكن تأجيله، وكم يتبقى للمصروف المرن. الفكرة ببساطة: أعطِ كل ريال وظيفة قبل أن يبدأ الشهر فعليًا. ما ترتيب الراتب فور نزوله؟ الترتيب البند لماذا يأتي … اقرأ المزيد

كيف تعيش على راتب واحد بعد فقدان دخل الأسرة؟

العيش على راتب واحد بعد فقدان دخل الأسرة وخطة لإدارة الميزانية

قد يكون الانتقال من دخلين إلى راتب واحد بسبب فقدان وظيفة، أو توقف عمل حر، أو ظرف صحي مفاجئ. في هذه المرحلة لا تحتاج الأسرة إلى قرارات متسرعة بقدر حاجتها إلى صورة واضحة وخطة مؤقتة تحمي الضروريات. يشرح هذا الدليل خطوات عملية تساعدك على العيش على راتب واحد، وتقليل الضغط، ومراجعة الميزانية أسبوعيًا حتى يتحسن … اقرأ المزيد

طريقة المظاريف للميزانية: كيف تطبقها نقديًا أو رقميًا؟

طريقة المظاريف للميزانية لتوزيع المصروفات الشهرية

تساعدك طريقة المظاريف للميزانية على تحويل الخطة المالية إلى حدود واضحة وسهلة المتابعة. بدل أن ترى رصيدًا واحدًا في الحساب وتتصرف على أساس أنه متاح كله، تقسّم المال المخصص للمصروفات المرنة إلى مظاريف، لكل مظروف اسم ومبلغ محدد. قد تكون المظاريف نقدية فعلية، أو رقمية داخل تطبيق أو حسابات فرعية. الفكرة ليست أن تمنع نفسك … اقرأ المزيد

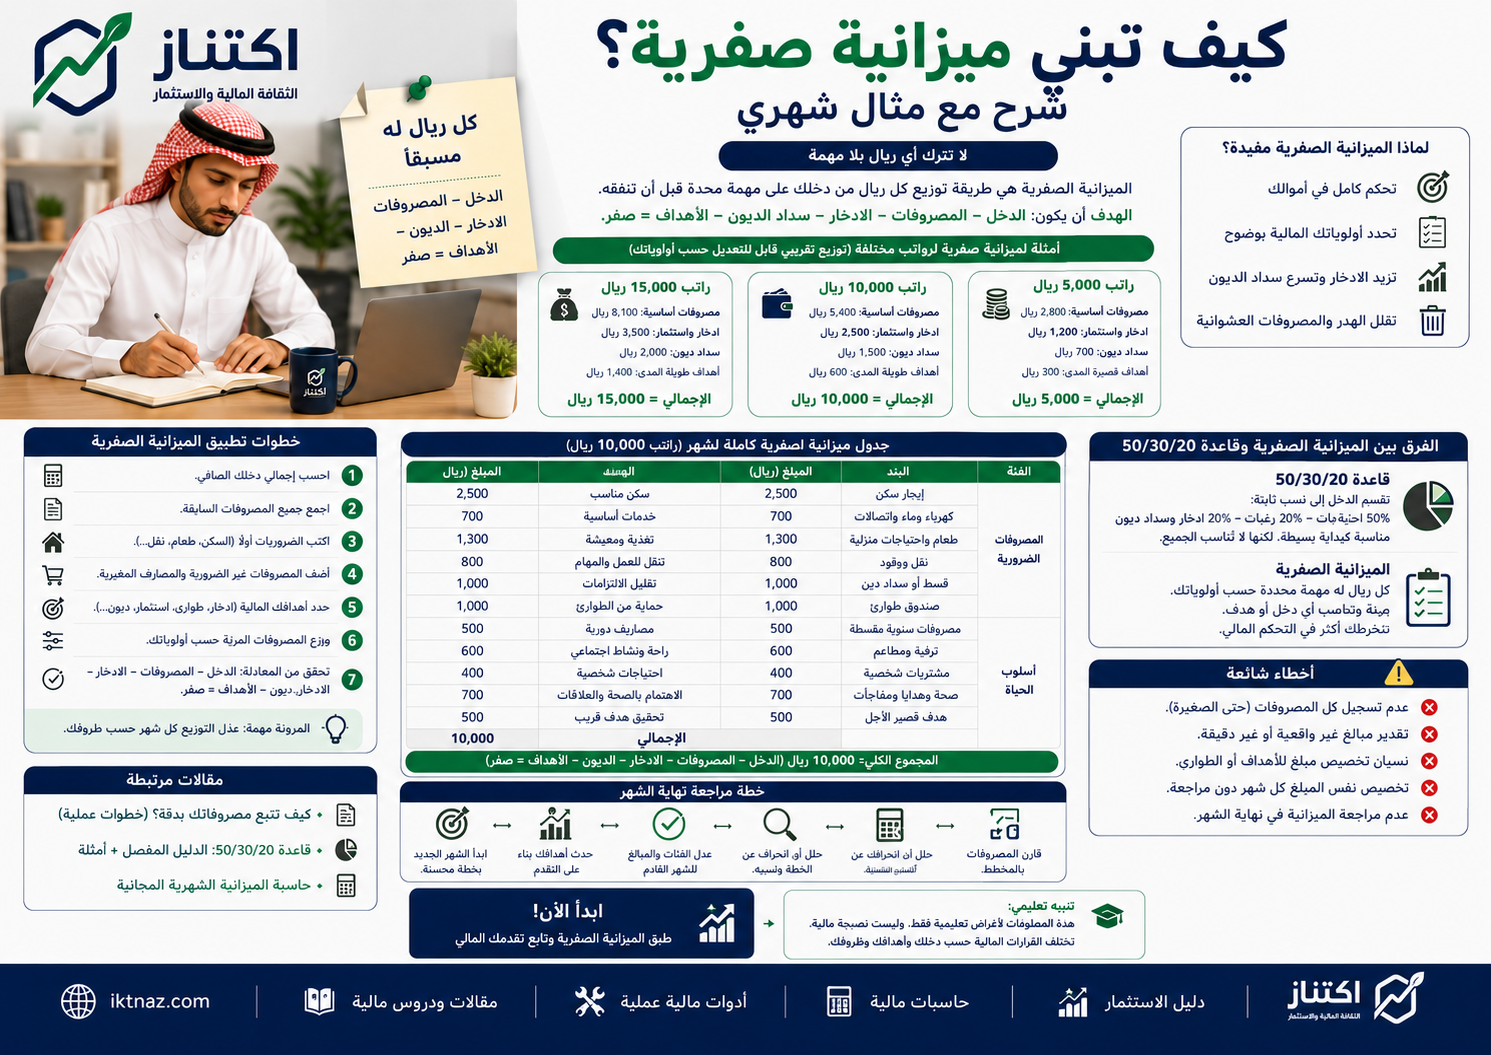
كيف تبني ميزانية صفرية؟ شرح مع مثال شهري

الميزانية الصفرية وتوزيع الدخل بين المصروفات والادخار والديون والأهداف مع مثال شهري

الكلمة الرئيسية: الميزانية الصفرية الميزانية الصفرية هي طريقة عملية تمنح كل ريال من دخلك مهمة محددة قبل أن تنفقه. المعادلة الأساسية هي: الدخل ناقص المصروفات والادخار وسداد الديون يساوي صفرًا. لا يعني ذلك إنفاق الراتب كاملًا أو ترك الحساب بلا رصيد، بل يعني أن كل ريال متبقٍ بعد الضروريات يُوجَّه مسبقًا إلى هدف، مثل صندوق … اقرأ المزيد