كيف تحسب تكلفة القرض الحقيقية قبل التوقيع؟
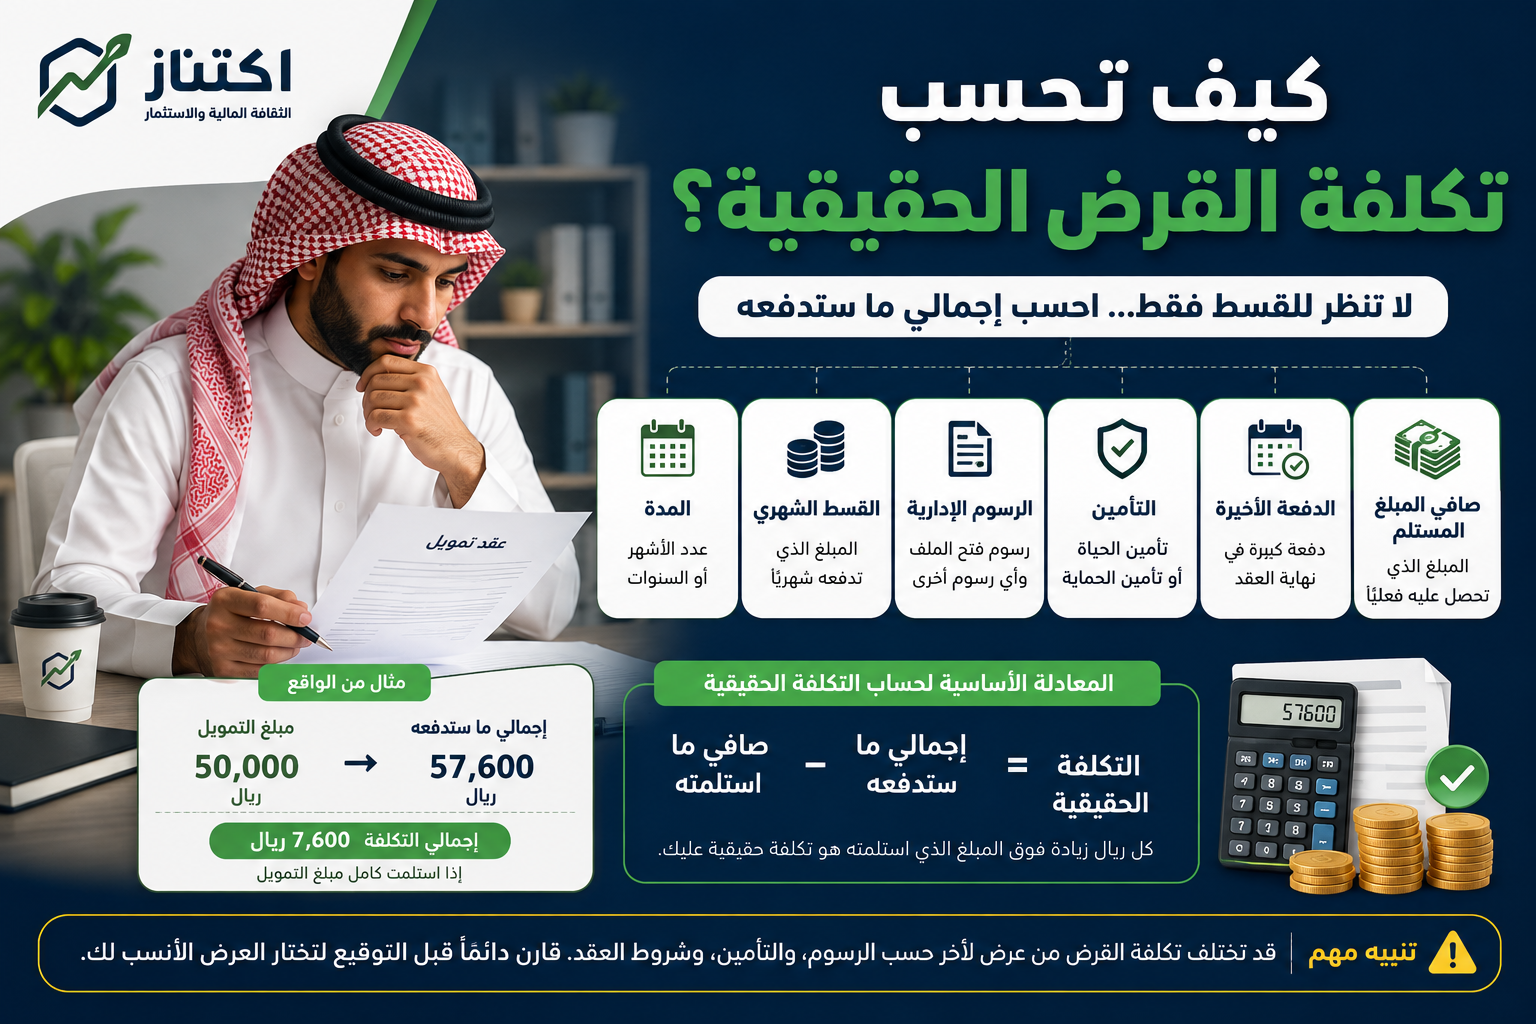
حساب تكلفة القرض الحقيقية من خلال إجمالي السداد والرسوم والتأمين وصافي مبلغ التمويل

الكلمة الرئيسية: حساب تكلفة القرض قد يبدو القرض مناسبًا لأن قسطه الشهري منخفض، لكن القسط وحده لا يوضح حساب تكلفة القرض الحقيقي. قبل التوقيع، افصل بين مبلغ التمويل الذي تستلمه، والقسط الدوري، وإجمالي ما ستدفعه، ثم أضف الرسوم والتأمين والدفعة الأخيرة ورسوم السداد المبكر. هذه المقارنة تساعدك على فهم العرض، سواء كان تمويلًا شخصيًا أو … اقرأ المزيد
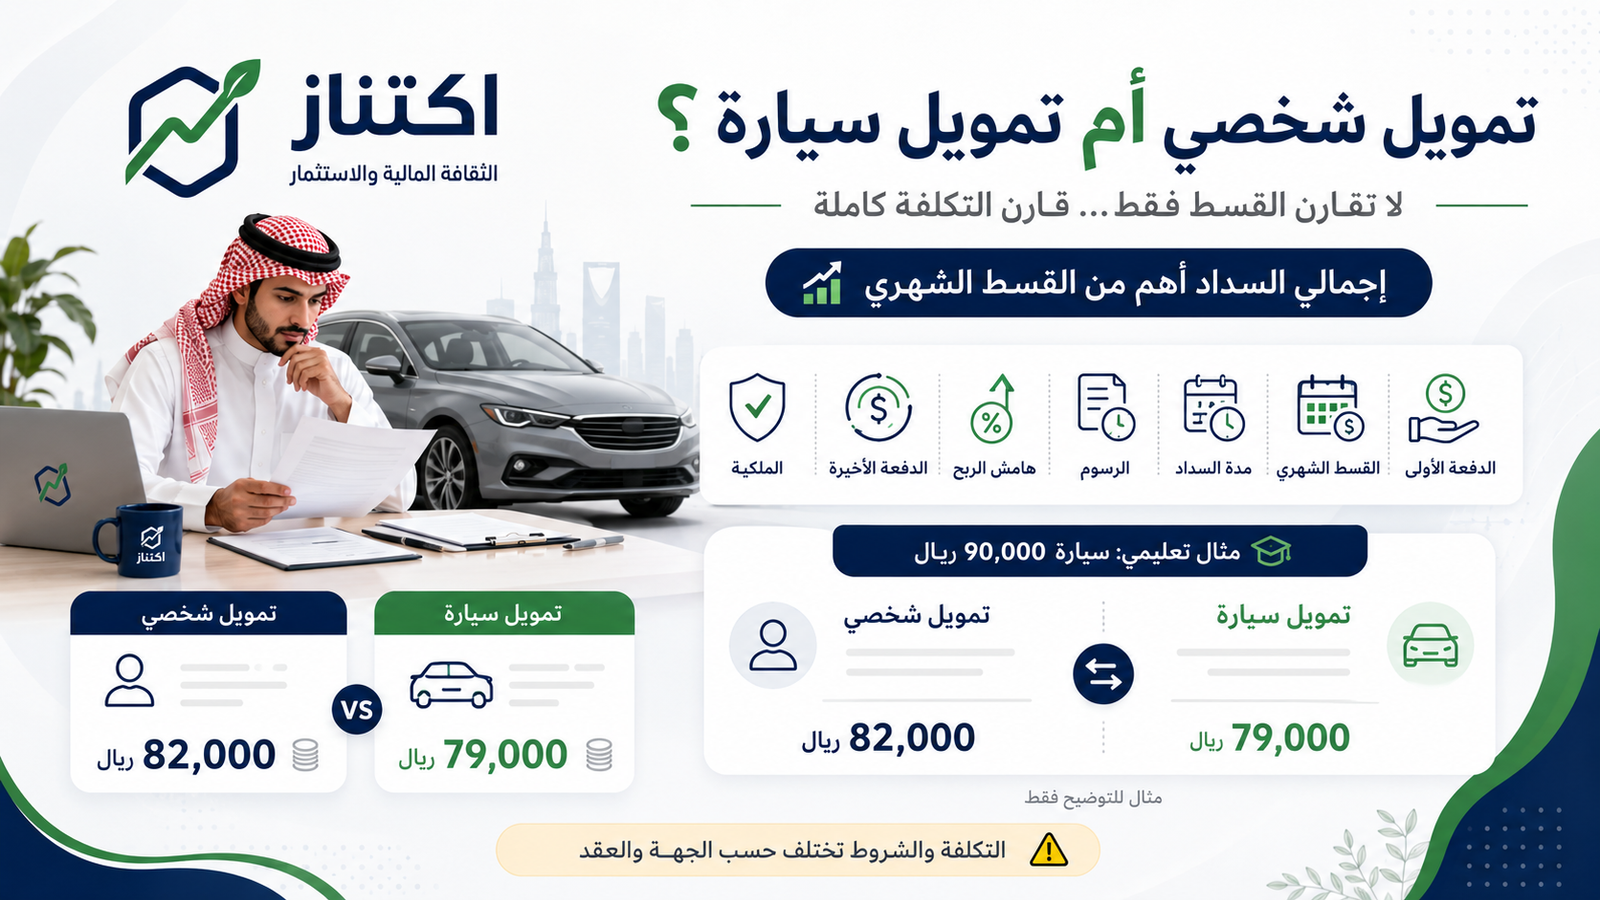
التمويل الشخصي أم تمويل السيارة؟ كيف تقارن التكلفة الحقيقية؟

مقارنة التمويل الشخصي وتمويل السيارة من حيث القسط والرسوم وإجمالي السداد

الكلمة الرئيسية: تمويل شخصي أم تمويل سيارة يبدو سؤال تمويل شخصي أم تمويل سيارة بسيطًا، لكنه يحتاج إلى مقارنة التكلفة الكاملة لا القسط الشهري فقط. قد يمنح التمويل الشخصي مرونة في استخدام المبلغ وشراء سيارة من خيارات متعددة، بينما يرتبط تمويل السيارة غالبًا بالمركبة وشروطها ودفعتها الأخيرة أو ملكيتها. لا يوجد نوع أفضل للجميع؛ فالقرار … اقرأ المزيد

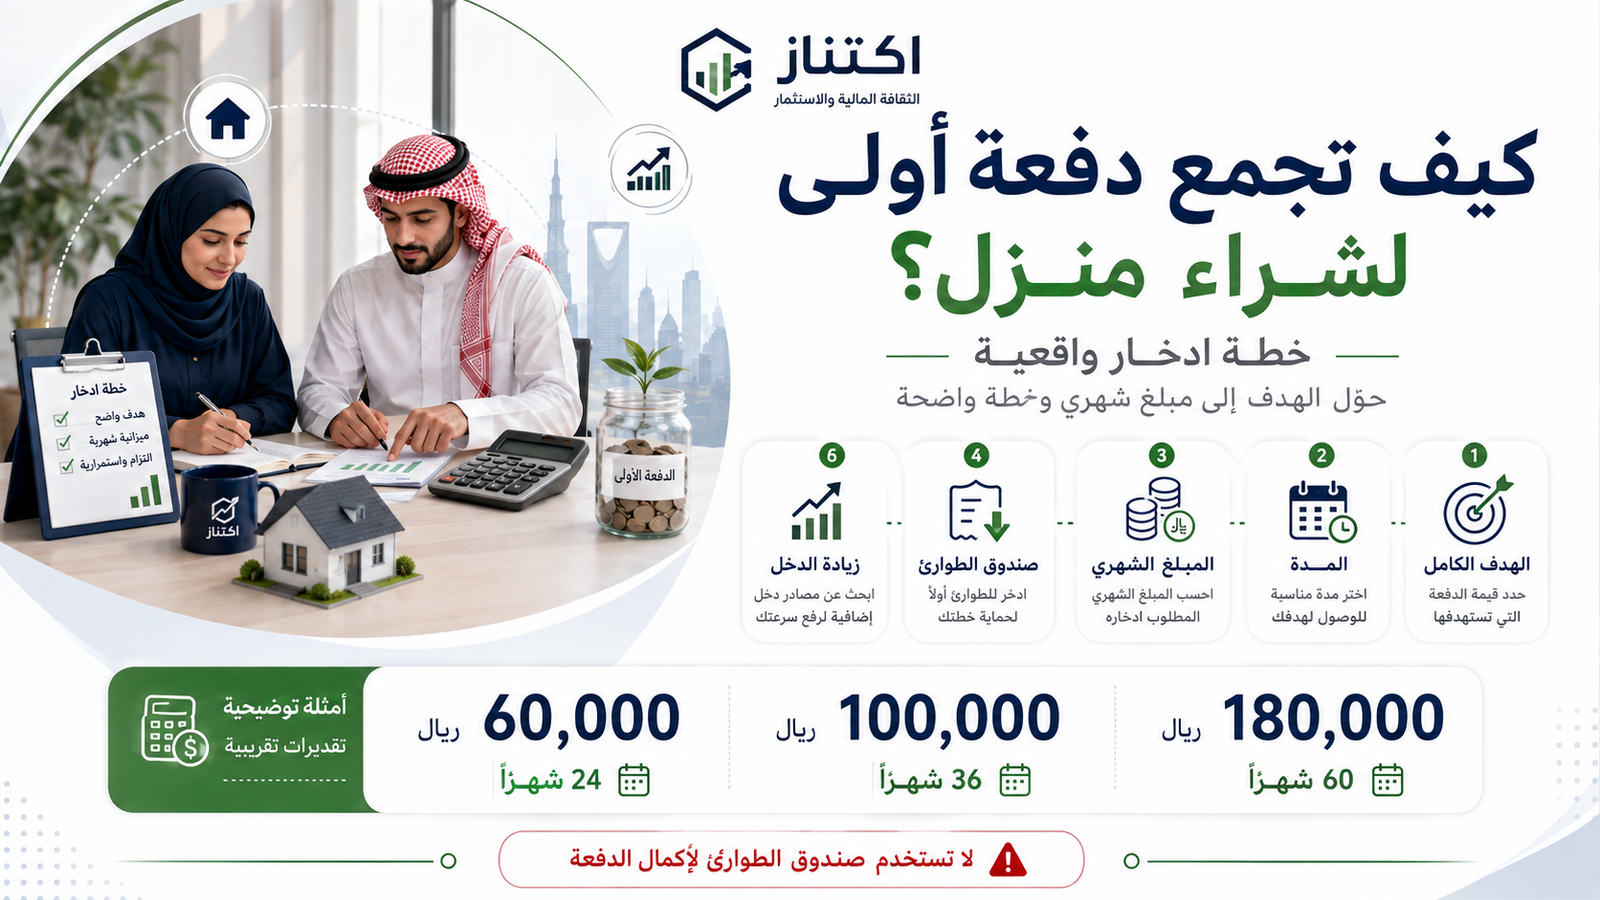
كيف تجمع دفعة أولى لشراء منزل؟ خطة ادخار واقعية

الكلمة الرئيسية: ادخار الدفعة الأولى للمنزل يبدأ ادخار الدفعة الأولى للمنزل بخطة واضحة لا بتمني مبلغ كبير في وقت قصير. حدّد ما تحتاجه فعلًا، ومتى تريد الوصول إليه، وما الذي تستطيع ادخاره دون إهمال صندوق الطوارئ أو تحمل ديون مرهقة. الخطة المناسبة للقارئ السعودي تراعي الدخل المتغير، والإيجار، والالتزامات العائلية، وتكاليف التمويل والشراء التي قد … اقرأ المزيد

كيف تجمع دفعة أولى لشراء منزل؟ خطة ادخار واقعية

الكلمة الرئيسية: ادخار الدفعة الأولى للمنزل يبدأ ادخار الدفعة الأولى للمنزل بخطة واضحة لا بتمني مبلغ كبير في وقت قصير. حدّد ما تحتاجه فعلًا، ومتى تريد الوصول إليه، وكم تستطيع ادخاره دون إهمال صندوق الطوارئ أو تحمل ديون مرهقة. في السعودية، يجب أن تراعي الخطة الإيجار والالتزامات العائلية وتغير الدخل وتكاليف التمويل والشراء التي قد … اقرأ المزيد

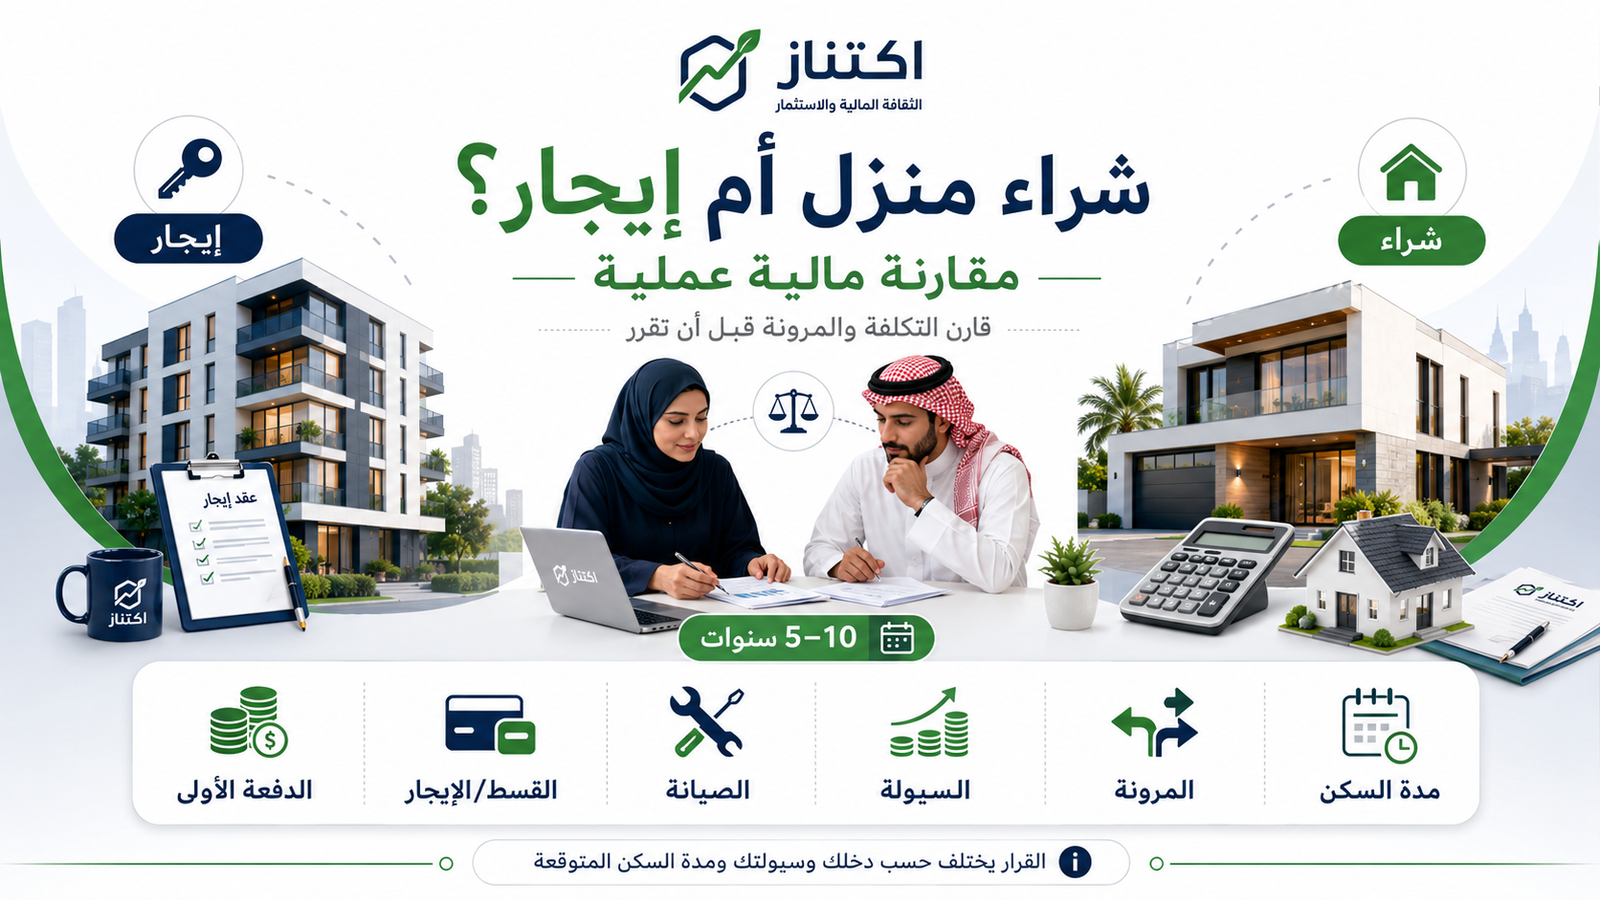
شراء منزل أم الاستمرار في الإيجار؟ مقارنة مالية عملية

الكلمة الرئيسية: شراء منزل أم إيجار سؤال شراء منزل أم إيجار ليس له جواب واحد يناسب كل أسرة في السعودية. القرار المالي السليم يعتمد على الدخل، والدفعة الأولى، واستقرار العمل، ومدة السكن المتوقعة، وقدرتك على تحمل المصروفات المفاجئة. قد يمنحك الشراء استقرارًا وبناءً تدريجيًا للملكية، بينما يوفر الإيجار مرونة وسيولة أكبر. الهدف هو مقارنة التكلفة … اقرأ المزيد

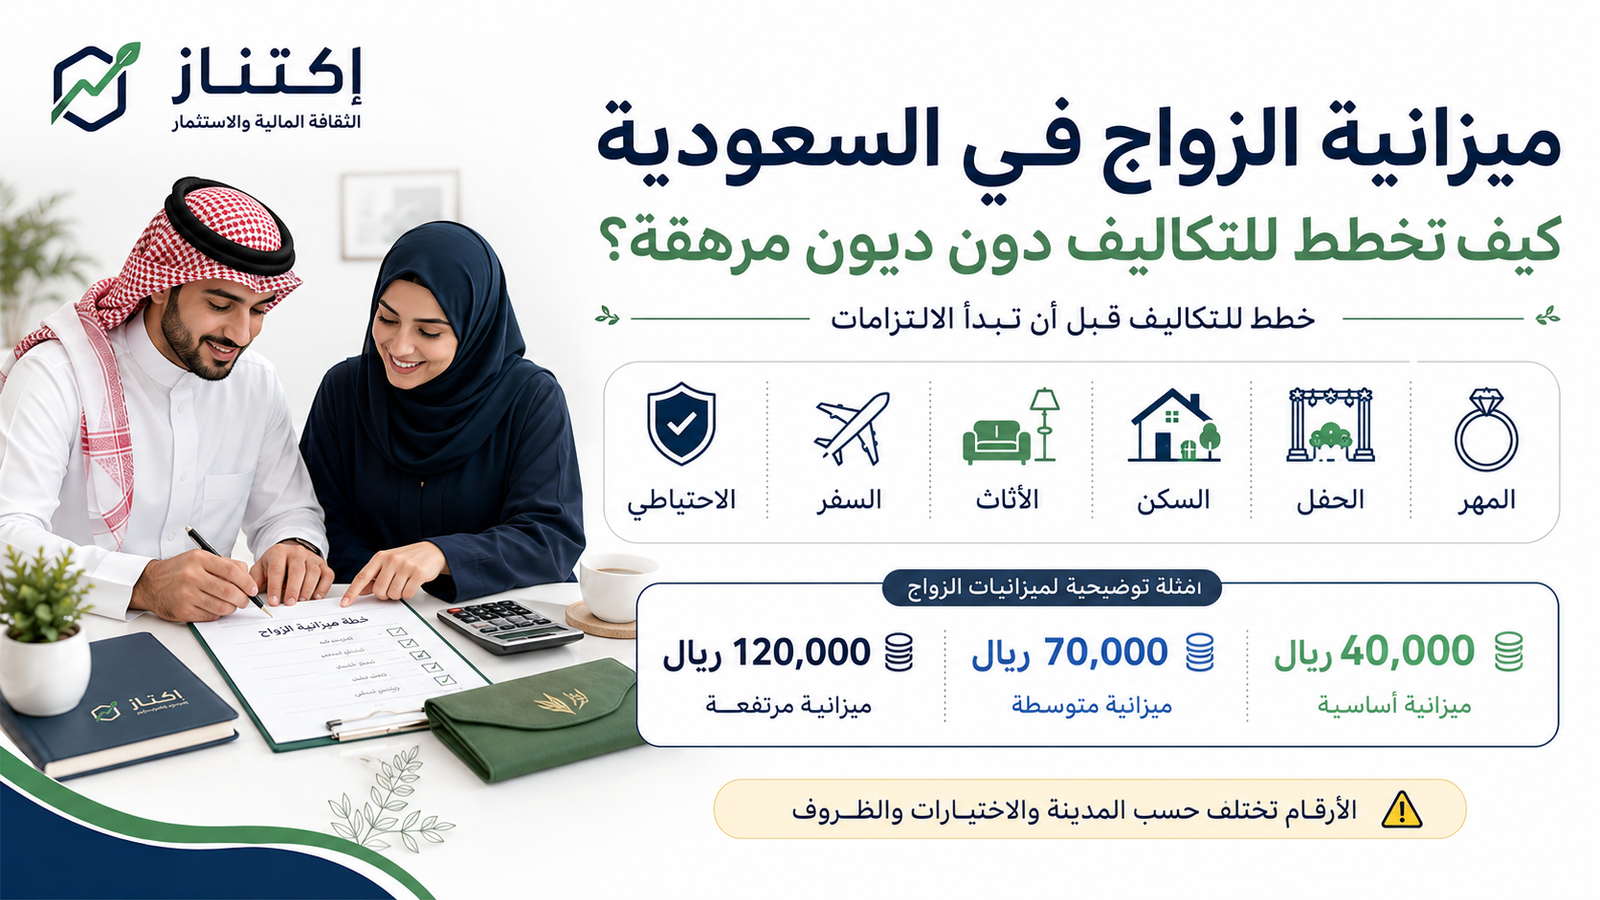
ميزانية الزواج في السعودية: كيف تخطط للتكاليف دون ديون مرهقة؟

ميزانية الزواج في السعودية وتخطيط تكاليف المهر والحفل والسكن والأثاث والسفر

الكلمة الرئيسية: ميزانية الزواج الزواج مناسبة مهمة، لكنه قد يتحول إلى ضغط مالي طويل إذا بُنيت تكاليفه على توقعات غير واقعية أو تمويل لا يناسب الدخل. تساعدك ميزانية الزواج على معرفة ما تستطيع دفعه فعلًا، وفصل الضروريات عن الكماليات، واتخاذ القرارات بالتفاهم بين الطرفين والأسرتين. الهدف ليس إقامة حفل أقل قيمة، بل بدء الحياة الزوجية … اقرأ المزيد

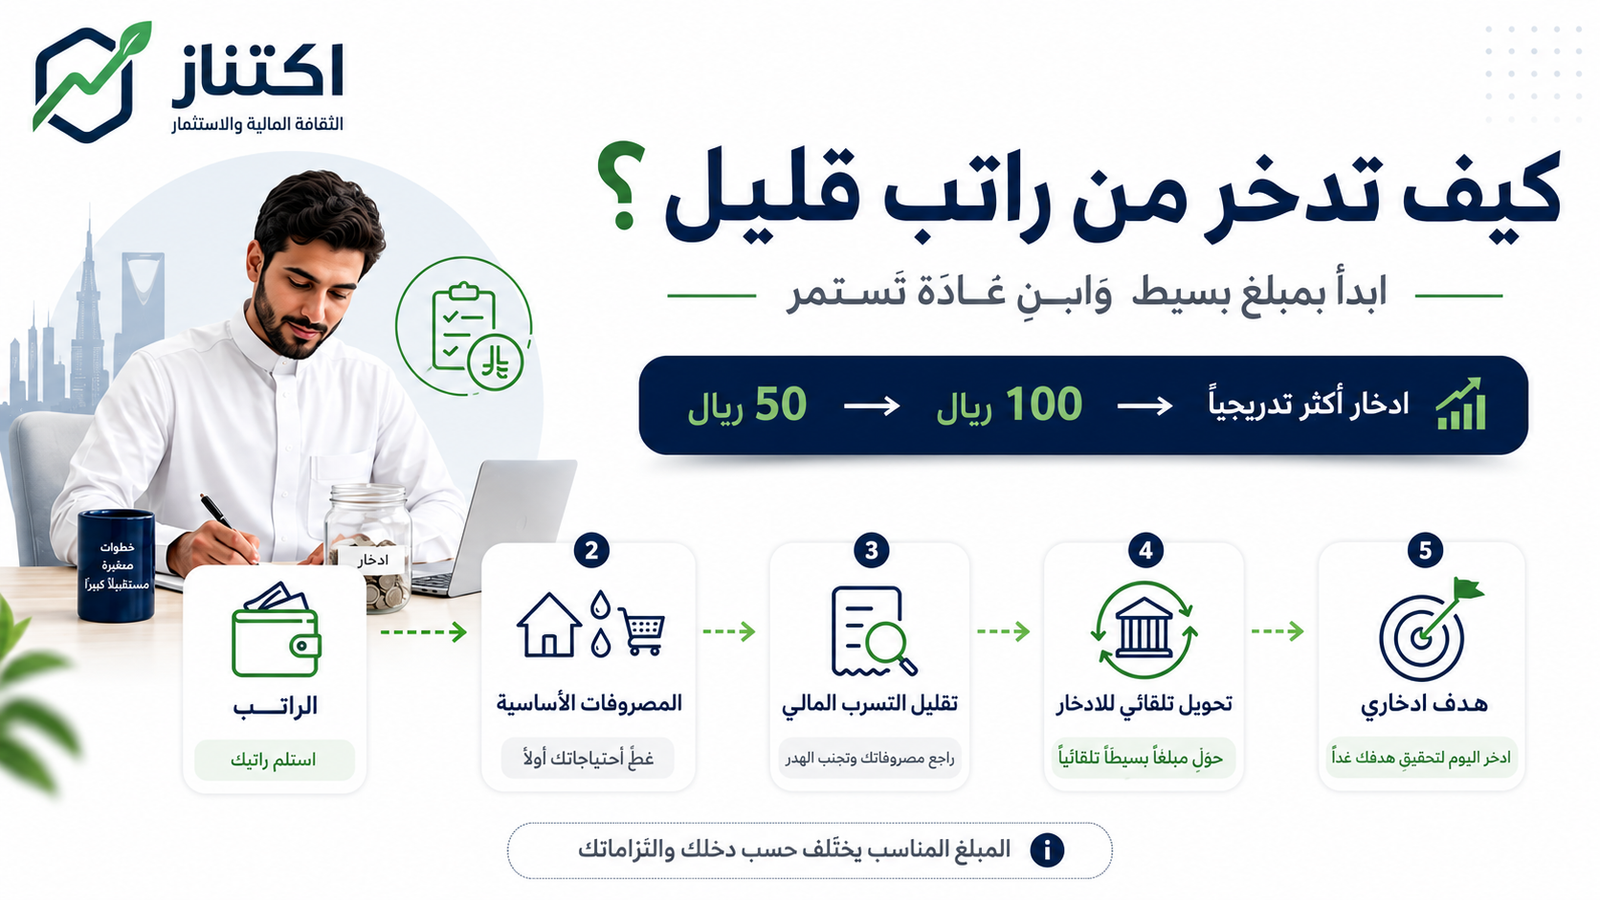
كيف تدخر من راتب قليل؟ خطة تبدأ بمبلغ بسيط

الكلمة الرئيسية: الادخار من راتب قليل قد يبدو الادخار من راتب قليل صعبًا، خصوصًا عندما يذهب معظم الدخل إلى السكن والطعام والنقل والفواتير. لكن الادخار لا يبدأ بمبلغ كبير؛ يبدأ بقرار صغير ثابت يمكن تكراره كل شهر. الهدف ليس حرمان نفسك من الضروريات، بل إعطاء كل ريال وظيفة واضحة، واكتشاف التسرب المالي، ثم بناء احتياطي … اقرأ المزيد

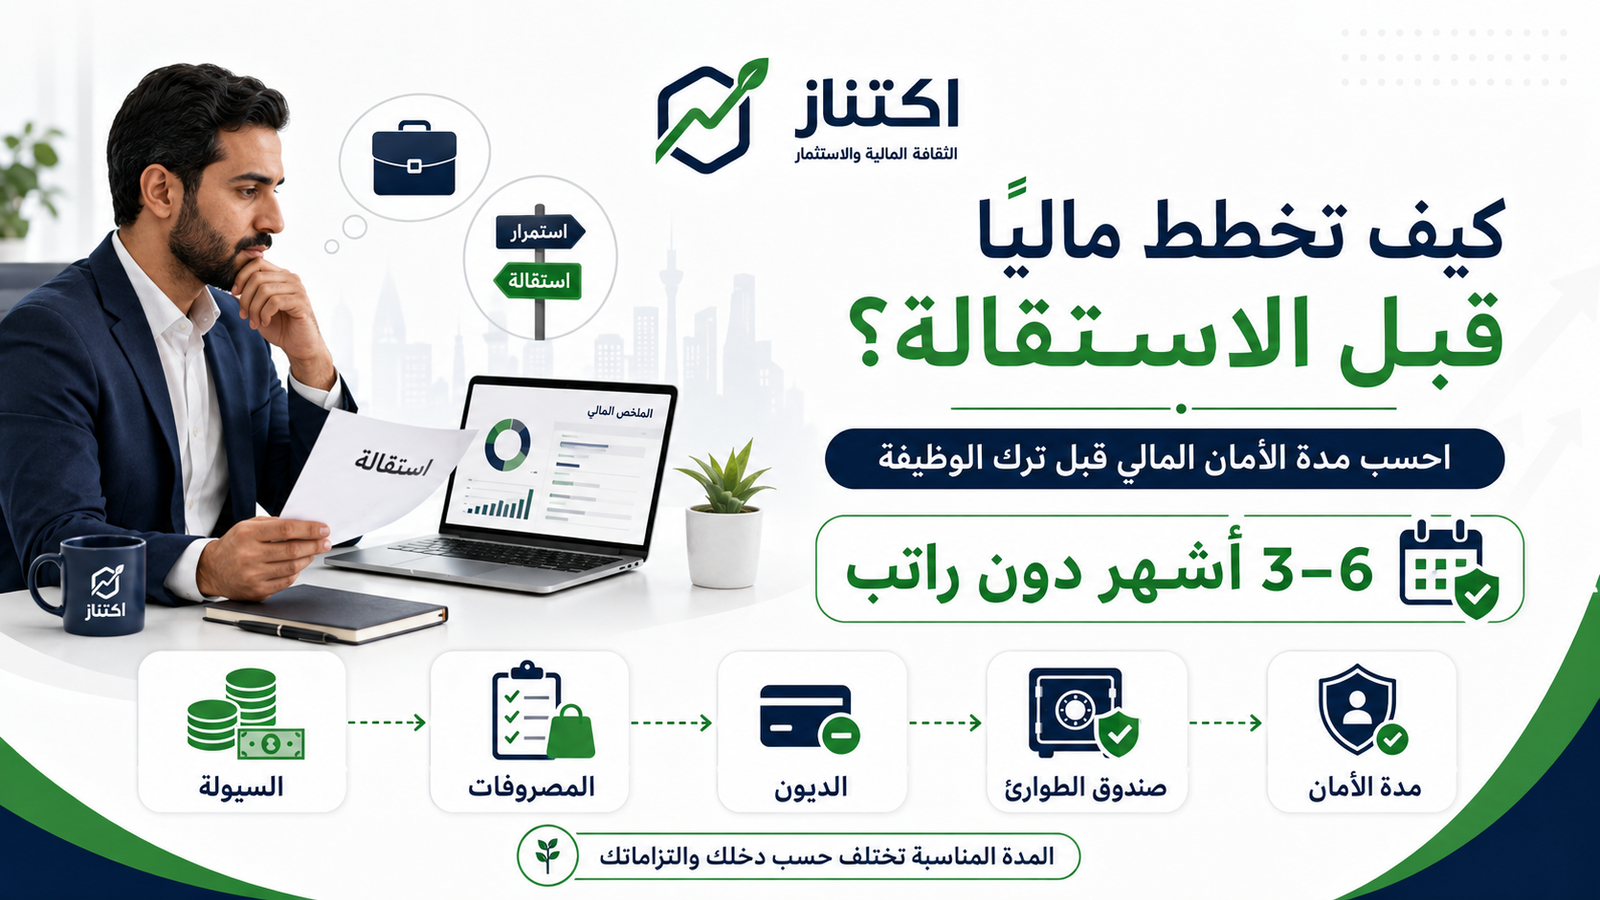
كيف تخطط ماليًا للاستقالة قبل ترك الوظيفة؟

التخطيط المالي قبل الاستقالة وحساب مدة الأمان المالي قبل ترك الوظيفة

التخطيط المالي قبل الاستقالة ليس قرارًا عاطفيًا يُتخذ بعد يوم عمل صعب، بل عملية تساعدك على معرفة هل تستطيع ترك الوظيفة الآن، وما المدة التي يمكنك خلالها الاستمرار دون راتب. قبل تقديم الاستقالة، قيّم مصروفاتك وديونك وسيولتك، ثم ابنِ خطة واقعية لفترة انتقالية قد تمتد من ثلاثة إلى ستة أشهر أو أكثر. الهدف ليس تأجيل … اقرأ المزيد

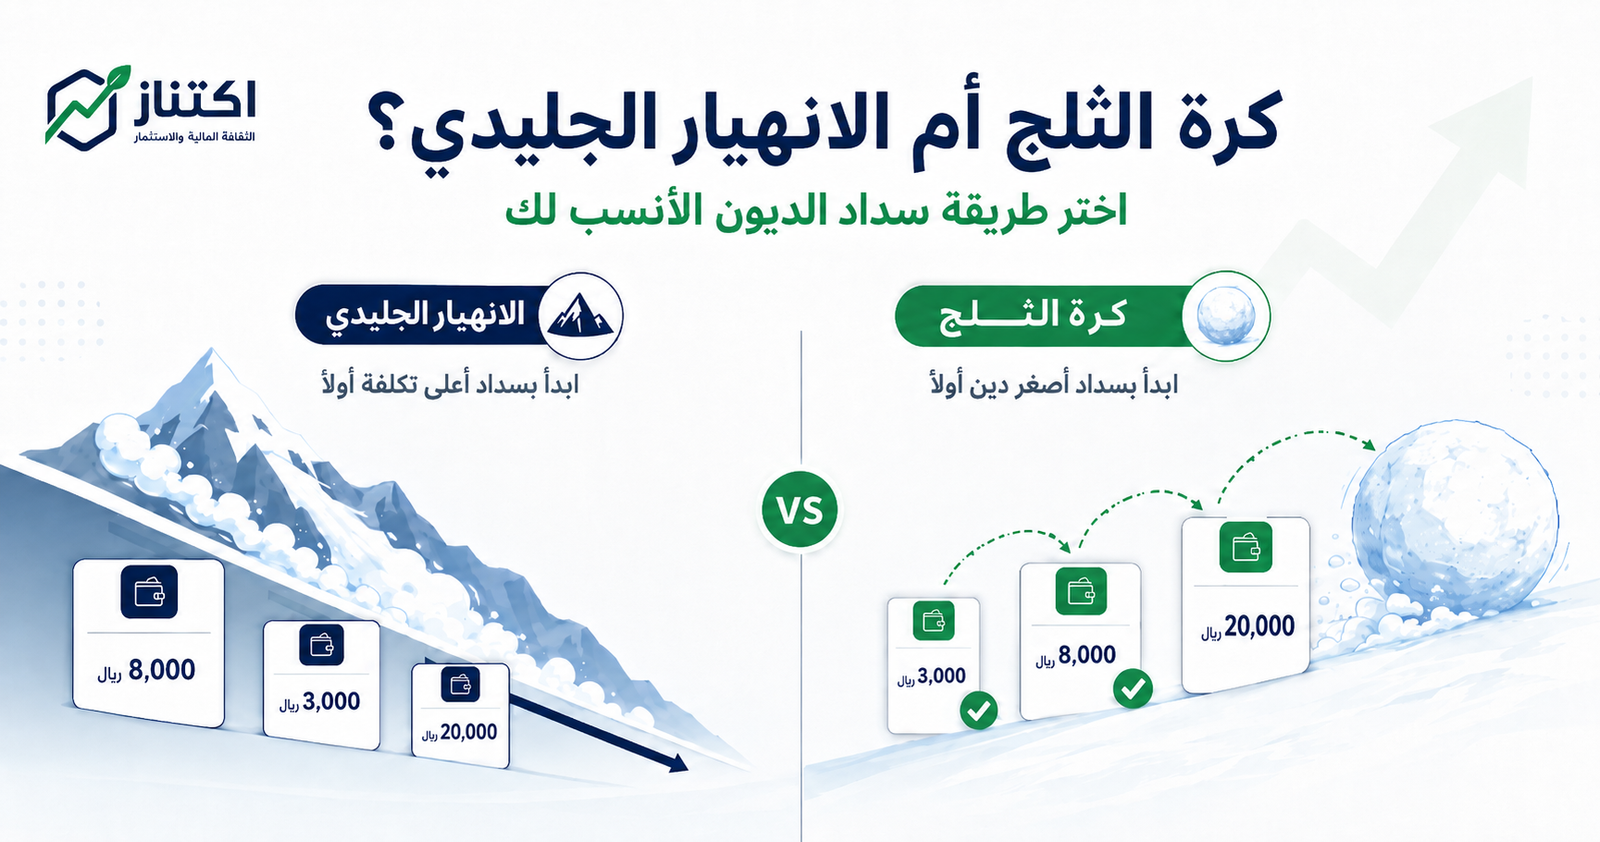
طريقة كرة الثلج أم الانهيار الجليدي: أيهما أفضل لسداد الديون؟

إذا كانت لديك عدة ديون، فقد يكون السؤال الأصعب: أي دين أبدأ به؟ توجد أكثر من طريقة سداد الديون، شهيرتان هما كرة الثلج والانهيار الجليدي. كلتاهما تبدأان بدفع الحد الأدنى المطلوب لكل الديون، ثم توجيه المبلغ الإضافي إلى دين واحد، لكن ترتيب الأولوية يختلف. في هذا الدليل العملي للقارئ السعودي سنشرح الفرق، ونقارن النتيجة بالأرقام، … اقرأ المزيد

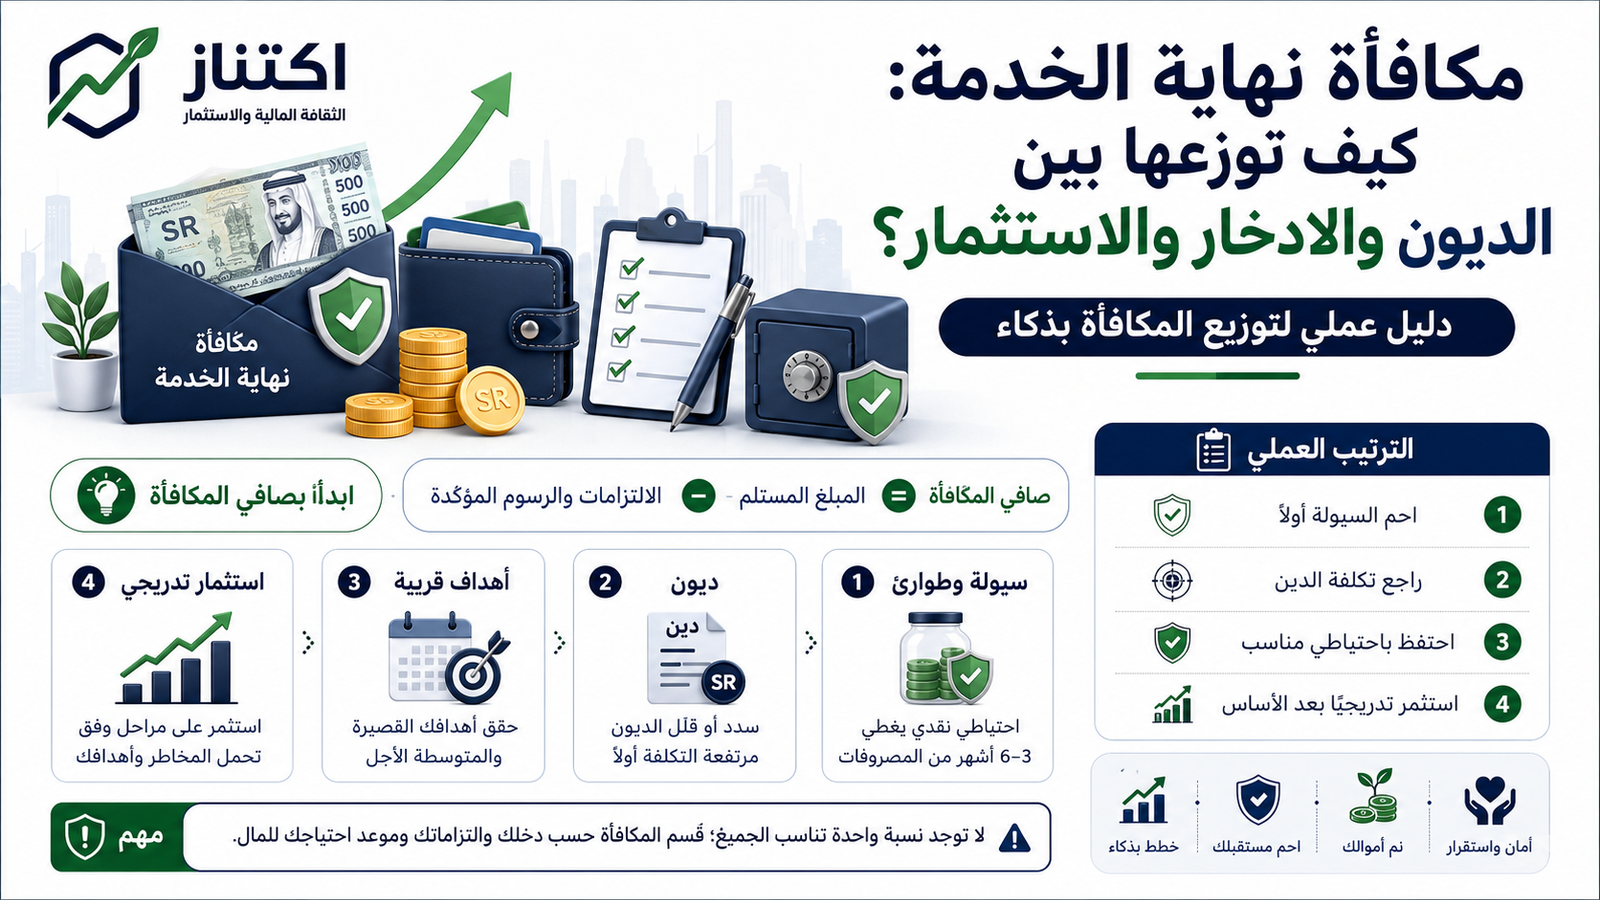
مكافأة نهاية الخدمة: كيف توزعها بين الديون والادخار والاستثمار؟

مكافأة نهاية الخدمة ماذا أفعل؟ عندما يصل إلى حسابك مبلغ غير متكرر، فالأفضل ألا تتعامل معه كراتب إضافي أو ميزانية مفتوحة للمشتريات. المكافأة فرصة لإعادة ترتيب وضعك المالي: تحمي السيولة، وتراجع الديون، وتبني احتياطيًا، ثم تخصص ما يتبقى لأهداف قريبة واستثمار طويل الأجل. لا توجد وصفة واحدة للجميع؛ فالقرار يتغير حسب الدخل، والأسرة، والالتزامات، واستقرار … اقرأ المزيد